
租房v.s買房怎麼選? 完整費用、優缺點及長期成本比較一次看懂!

目錄
我適合買房?還是租房?
很多人以為只有存到了頭期款,就可以能買房了,但是,真正決定適不適合買房的,不只是存款,而是評估整體財務狀況與未來規劃,建議可以先透過以下四個面向評估:
• 是否已經有頭期款
除了房價之外,建議也先準備好房價約2-3成的頭期款,較可以有充裕的準備。
• 每月收入是否可以負擔房貸
通常在買房後,還要固定繳交每月的房屋貸款費用,建議事先確認個人/家庭的月收入,是否可以負擔每個月的房屋貸款,若計算房貸費用會佔收入一半以上,不建議衝動買房,而是先保持租房會較佳。
• 未來是否要長期定居
買房並不像租房,可以說搬就搬,如果你未來可能換工作或出國的需求,那可能選擇租房能保有更多彈性;如果你是已經確定工作穩定,並且有長期定居規劃的話,那就可以考慮買房。
買房v.s租房,怎麼選比較好?
如果你現在還在猶豫,到底該租房還是買房,為你整理下方一張表格,快速帶你了解這兩種不同生活方式的比較差異,幫助你可以根據資金及未來規劃,看看你適合租房還是買房。
| 項目 | 租房 | 買房 |
|---|---|---|
| 前期資金 | 壓力低 | 壓力高 |
| 每月支出 | 房屋押金、租金 | 房貸費用、管理費 |
| 資產累積 | 無 | 可累積房屋資產 |
| 生活彈性 | 高 | 低 |
| 維修責任 | 由房東負責 | 自行負擔 |
| 適合對象 | .現階段資金不足 .工作尚未固定/穩定 .未來有出國規劃 | .已有穩定資金規劃 .工作已穩定/固定 .已確定穩定長居 .有資產規劃 |
面對買房或租房的選擇,其實沒有絕對正確的答案,只有適合自己的決定。有人希望透過買房累積資產、建立長期穩定的生活;也有人選擇租屋,保留資金彈性與更多人生選擇。你可以從收入能力、存款狀況、未來職涯與家庭規劃等面向仔細評估,找到目前最適合自己的居住方式。
買房的成本費用
如果你有計畫想買房,建議可以先計算在買屋後,長期的成本有多少,基本上來說,買屋的綜合成本大致可以分為以下幾項:
主要成本
• 頭期款:約房價20-30%左右
• 代書費
• 仲介服務費
• 契稅、印花稅、登記規費
• 裝潢費
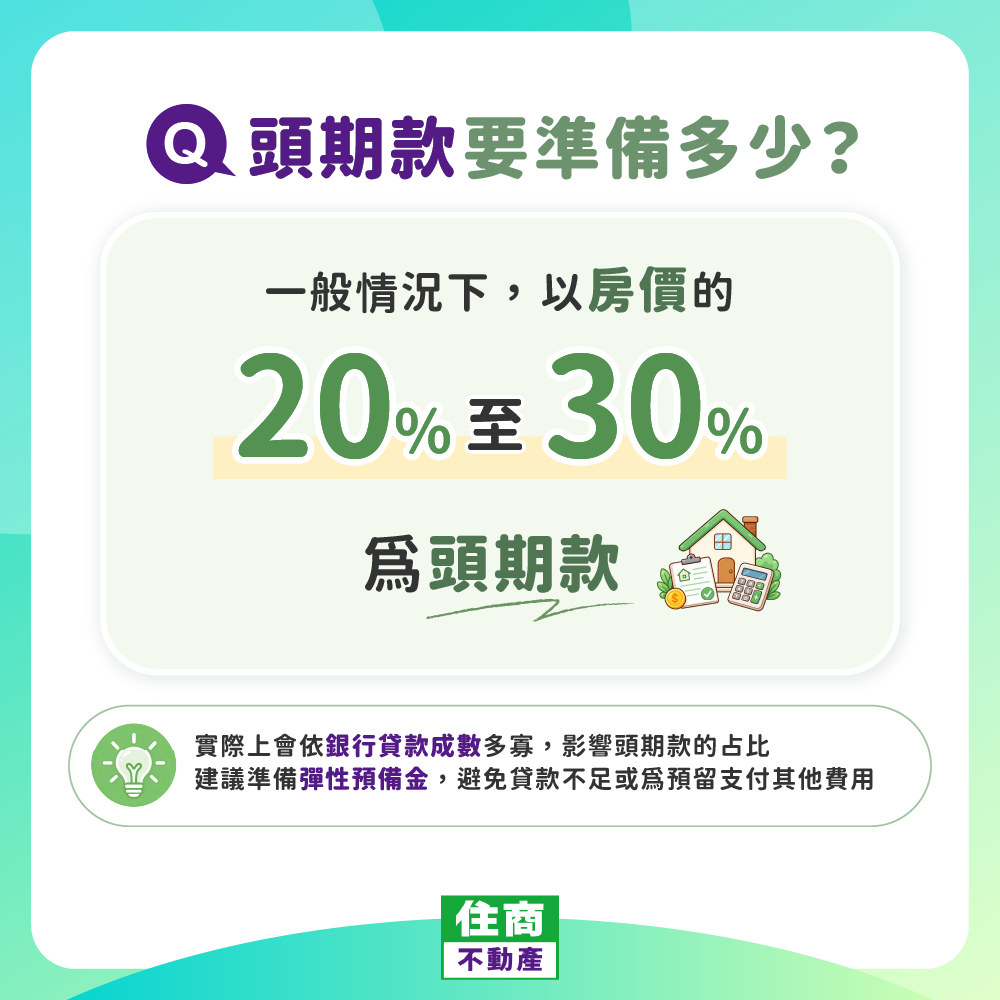
在準備買房費用時,建議預備彈性可用資金,避免實際貸款成數不足時可以做調配。
長期成本
• 房屋稅
• 地價稅
• 房貸利息
• 修繕費
• 自備款÷(1-貸款成數)=可購買房價
• 可購買房價-自備款=貸款金額
• 月利息負擔(寬限期每月負擔)=(貸款金額I房貸利率) ÷12
👉立即查看:我買得起多少錢的房子?試算看你一個月房貸要繳多少?
租房的成本費用
如果是租屋的話,長期下來需負擔的綜合成本,大致為以下幾項:
• 押金
• 每月租金
• 仲介服務費(如果是請房仲找房子)
• 家具/家電添購費
• 水、電、瓦斯、網路費
• 管理費
• 停車費(如果是有車的情況下)
買房v.s租房的優、缺點比較
若將買房及租房兩種方式,以一張表格來做比較的話,大致為以下:
項目 | 買房 | 租房 |
| 優點 | .擁有房屋資產 .可彈性規劃居住空間 .可穩定長期居住 | .初期資金壓力小 .有彈性現金流 .不需負擔房屋修繕費用 |
| 缺點 | .初期資金壓力高 .需負擔房屋修繕費用 .房價受市場影響 | .租金隨房東調整 .無法擁有房屋資產 .搬遷成本高 |
常見問題FAQ
Q1:買房和租房,哪一個比較划算?
A:不一定,根據每個人的收入、存款、居住需求及未來生活規劃不同,適合的居住方式也不相同。重要的是將頭期款、房貸利息、稅費、管理費、修繕費用及長期租金等成本,一併進行完整的考量,並找到最適合自己現狀的方式,就是最好的選擇。
Q2:哪些人適合租房?
A2: 如果目前工作地點尚未確定,有搬家、移居的需求,或是更重視生活彈性與資金運用,租房可能會是較適合的選擇。相較於買房,租房前期的資金壓力較低,也能隨著工作與人生規劃彈性調整居住地。
Q3:哪些人適合買房?
A3: 如果你已經有穩定的收入,以及足夠的自備款的話,並且確定未來會長期居住在同一個地區,買房可能更符合你的需求,同時透過長期累積房屋資產。

住商艾佳房市小編:
深耕房地產領域多年,擁有豐富的房地產經驗與知識,擅長以深入淺出的方式解析土地及房屋買賣議題,協助釐清正確的觀念。
領域經驗
・ 房地產投資&市場趨勢分析
・ 北、中、南各地區不動產市場研究
・ 土地、房屋買賣契約審核
・ 不動產稅務規劃&法規解讀


熱門文字標簽:買屋房屋仲介據點契稅試算買屋線上評估房屋貸款試算
延伸閱讀:
買房該找誰買才好?3分鐘一次看房仲、建商及代銷公司比較!
小資族買房頭期款要準備多少?精準3招財務規劃買到第一間房!
| 快加入粉絲團,享有購屋相關資訊與生活情報喔 住商不動產-艾佳生活誌粉絲團 |


