
【懶人包】限貸令是什麼?有什麼影響?3分鐘看央行限貸令政策!

目錄
限貸令是什麼?
限貸令是指根據銀行法72-2條「商業銀行辦理住宅建築及企業建築放款之總額,不得超過放款時所收存款總餘額及金融債券發售額之和30%」,銀行撥款至房貸的比例,不得超過其資金(含存款餘額、金融債券等)三成。
因青安3.0購屋貸款政策,使房市場變得相當熱絡,在當時2024年多家銀行的房屋貸款水位已逼近滿水位約26~28%。此外,銀行也對新房貸的申請者,進行更嚴格的審核,導致許多申請房貸者需排隊等候撥款,或提高貸款利率以抑制申請數量。而這些措施造成各大銀行的房貸放款明顯緊縮,也就是「限貸令」。
為避免房市過熱造成銀行在不動產部位曝險過高,央行於2024年9月19日理監事會後宣布「 第七波選擇性信用管制」並即刻實施,限制民眾貸款成數等措施。
最新:央行於115/9/19拍板,召開理監事會議宣布,將全國自然人第2戶購屋貸款最高成數由6成調升為7成,於115/9/18起實施。
資料來源: 中央銀行新聞稿115年9月17日央行理監事會,針對 放寬自然人第二戶購屋貸款成數 議題之說明
行政院新聞稿114年9月4日發布 新青安.貸的到-配合青年安心成家購屋優惠貸款精進方案之調整
重點政策內容:
| 適用對象 | 申貸資格 | 貸款成數 | 寬限期 |
|---|---|---|---|
| 首購族 | 名下無房產 名下無貸款 | 首購最高可貸到8成 | 有寬限期 |
| 名下有1房產者 | 現有名下房產 無貸款 | 首購最高可貸到8成 | 無寬限期 |
| 全國適用 | 名下有房產有貸款 要購置第二屋 | *第二戶限貸調整為7成 | 無寬限期 |
| TIPS:115/9/17央行宣布,全國自然人第2戶購屋貸款最高成數由6成調升為7成。(9/17 央行微解封 政策完整說明) 113/10/9央行宣布限貸令鬆綁,針對上述自然人已有房屋者,因有實質換屋需求,經與承貸金融機構切結約定事項後,新申辦的第1戶或第2戶購屋貸款(非高價住宅貸款),得排除上述此次規定適用。(10/9限貸令鬆綁政策完整說明) | |||
| 投資族群 | 第三戶及以上 | 限貸最高3成 | 無寬限期 |
| 公司法人/豪宅購買者 | 公司法人或高價住宅購買者 | 限貸最高3成 | 無寬限期 |
| 建商 | 建商餘屋 | 限貸最高3成 | 無寬限期 |
| 工業區閒置土地抵押貸款 | 工業用地地主 | 限貸最高4成 | 工業區閒置土地抵押貸款規範措施除外條款之「一定期間」為1年 |
| 一般購地貸款 | 購地自建或建商 | 限貸最高5成 動工款保留 1 成 | *須檢附興建計劃書 |
| ※詳細貸款內容方案依各家銀行公告為主 | |||

央行第限貸令修正重點懶人包一次看
為什麼會有限貸令?
央行限貸令的推出,主要是因房市過熱及頻繁的投機行為,使政府不得不採取相關措施,來抑制房市場的資金過度流入,以下也快速為你分析主要2大原因:
限貸令之目的
• 抑制房價漲幅力度:
限貸令本意目的為抑制投機炒房行為,減少市場中過多的熱錢流入房地產,降低因過度借貸而推動房價不斷上升的風險。
• 遏止借貸投資&降低房地產泡沫化風險:
當房價因投機行為上漲過快時,市場風險也會隨之上升,限貸令通過限制借貸來遏止過度投資的行為,減少房地產泡沫化的可能性,進而保護整體經濟穩定。
• 減少貸款集中在房地產交易:
限貸令能夠防止銀行體系過度暴露於高風險房地產貸款中,減少民眾過度借貸的情況,降低金融機構的壞帳風險,從而穩定金融體系。
• 提高理性購屋的意識:
限貸令的實行能夠促使購屋者在房地產市場中保持理性,較高的貸款成數透過嚴格審核申貸資格,將有效減少衝動性購買行為。
• 打擊短期投機者:
施行限貸令旨在打擊短期投資和炒房行為,特別是那些希望快速轉手獲利的投機者,當政策限制貸款和提高成本後,這類投資者的盈利空間將大幅縮減,市場也能相對變的更加穩定。
限貸令的影響
• 增加貸款負擔:
若限制貸款的比 例,且不提供寬限期,可能會導致想買房的人會因此無法負擔,而放棄購屋,並降低購屋意願。
• 影響真正有購屋需求的族群:
雖然限貸令的初衷是打擊投機者,但因限貸令會限制所有人的貸款成數,真正有購屋需求的族群,也可能出現無法借到足夠的房貸資金的情況發生。
• 房地產業交易銳減:
限貸令抑制房地產市場的活躍度,購屋者無法借到足夠的金額時,房屋市場交易量減少,對於依賴房地產的相關產業,包含建築、裝修、物業等來說,可能會導致交易減少、相關從業人員收入降低,進而影響整體交易市場。
• 導致購屋族信心下降:
可能使購屋族對未來經濟形勢感到不安,從而降低買房意願,購屋者可能會考慮市場的不穩定和財務分配的潛在風險,對房地產市場的預期變得悲觀,進而影響購屋決策和其它消費行為。
 央行第七波限貸令解決方案
限貸令會影響首購族嗎?受影響對象有誰?
那限貸令是否又會影響到首購族呢?主要受到影響的族群有哪些?以下我們就針對不同的族群,為您分析各族群在限貸令的影響,看你是不是也是被影響的對象之一喔!
首購族
如果是購買第一間房的首購族,雖然不受貸款成數與寬限期限制,實際上,雖然銀行公告可以貸到八成,但在房貸放款金額審核變嚴格的情況下,首購族申貸也可能出現可貸款成數被限縮的情況。
換屋族
換屋族為央行第七波限貸令主要影響對象,大多數換屋族的主要目的是購買更理想的新屋,然而,銀行的限貸令使得當前房市的購買力度降低,不僅導致舊屋難以出售,且新屋的貸款條件也受到限貸令影響,多項因素加乘下都會對換屋族的規劃造成影響。此族群者,央行已於113/10/09宣布針對有實際換屋需求者有條件下的限貸令鬆綁(政策說明如下方)。
繼承族
住商機構盤點內政部統計,全台上半年贈與加上繼承移轉棟數已達伍萬棟以上。不管名下的不動產是長輩贈與還是繼承,在央行第七波信用管制規範中,都屬於名下已有房產者。但此族群者,央行已於113/10/09宣布針對已繼承取得房屋及房貸者有條件下的限貸令鬆綁(政策說明如下方)。
受限貸令影響族群的3大解決辦法
影響方法(一)、多比較諮詢不同的金融機構
不同的銀行和金融機構,對於房貸政策和限貸令審核條件可能有所不同。建議可以多問多比較並諮詢多家機構,盡可能尋找尚可提供貸款的管道。
影響方法(二)、洽詢長期有往來的金融機構
除了銀行之外,也可以找有長期往來的農會、漁會或是信用合作社等機構。平常若與該金融機構維持往來的良好信用,有較高機會可以增加房貸審核的過件率。
影響方法(三)、等待金融機構房貸額度恢復
礙於銀行法規定,各家銀行放貸金額%數接近滿載的狀況,才導致祭出限貸令政策。不急的購屋族則可等待房市過熱的情況逐漸退燒,央行認為整體金融風險降低時,就有可能透過調整限貸規範來讓貸款成數回到較高水準。
央行第七波限貸令施行後,面對接下來的房市交易,購屋族也不必過度恐慌,但確實需要提前做好準備,限貸令是政府用來打擊房價上漲和投機炒房的政策,最終目的都是為了抑制房價上漲、嚇阻投機炒房行為。當然,限貸令不僅僅是打擊炒房那麼簡單,同時也是為了穩定房地產市場經濟。
對於想買房的民眾來說,現在是調整購屋策略的好時機,保持密切關注市場動向,因為市場房價可能會因限貸令而出現波動盤整,或許能為購屋族因此帶來更好的入場時機。此外,限貸令通常是暫時性的政策,緊縮環境不會永遠持續,建議購屋族耐心等待適合自己的購屋時機到來,同時注意手上購屋資金是否充足,滾動式修正輕鬆應對,才能為買房計畫隨時做好萬全準備。
【更新】央行宣布限貸令鬆綁
央行(114/9/8)宣布,針對信用管制措施(所謂限貸令)宣布推出新鬆綁措施:換屋族賣舊屋認定期限放寬延長至18個月
(自113年9月20日起申辦之貸款案件均可適用),包含以下:
• 繼承取得房屋及房貸者:
如果自然人由繼承了房屋,該房屋和房屋貸款不會被計入「本規定」的房屋數或貸款戶數。只有繼承房屋的人,當新申請購屋貸款(不包括高價住宅貸款)時,貸款不會受到本次限貸令政策影響。
• 有實質換屋需求者:
若自然人已經有房子,但因為有由實際換屋需求的人,已經與所貸款銀行簽署承諾後,新的第一或第二戶購房貸款(不包括高價住宅貸款),可以排除在本次限貸令規定之外。
而該借款人應於由新申辦之購屋貸款,原本撥款後1年內,(114/9/8央行宣布)延長換屋時間至1年半,將名下原有房屋出售並完成產權移轉登記,且不得以轉貸方式規避上述事項。如果借款人違反此規定者,該銀行可以取消寬限期,與要求收回原所分期還款的本金或是貸款成數差額、收取罰息及違約金。
資料來源:中央銀行新聞稿114年9月8日發布 央行調整實質換屋自住者之協處措施內容
• 已簽訂合約者,符合以上兩條件者:
如果自然人由已簽訂購屋,包含成屋與預售屋購屋合約者,已經在申辦貸款者,如果符合以上兩項規定者,也不適用於此次第七波信用管制措施。
大家房屋企劃研究室公關主任賴志昶分析,為確保換屋族權益,央行特別在信用管制措施中加上「人道走廊」,換屋族若在買房的一年內賣掉舊屋,則可避免受第二戶限貸成數之限制,如今該措施再度鬆綁,且延長換屋族售屋時間至1年半時間,在目前房市交易節奏放緩的情況下,讓換屋族資金籌備較顯寬容,為目前逐漸萎縮的換屋市場注入強心針。
賴志昶補充,延長換屋時間至1年半,可降低自住族群資金斷鏈風險,也能避免換屋族為急售而賤賣的情況,有助於房市價格趨於穩定,惟目前由於銀行方後續稽核困難,加上銀行滿水位問題仍未完全解鎖,是否因此鬆綁措施,而讓二房換屋族限貸或申貸延撥狀況緩解,仍有待時間觀察。
115/9/17 央行理監事會議決議
中央銀行(17日)召開理監事會議決議,此次決議將全國自然人第2戶購屋貸款最高成數由6成調升為7成、原本「購地貸款」應切結於一定期間內動工興建條款,也於本次刪除購地貸款有關「切結於一定期間內動工興建」之規定,於115年9月18日起實施。
本次修正專家觀點 重點分析:
對於換屋族減壓,建商鬆口氣的現況來說,迎來小驚喜,市場久逢甘霖的小驚喜,也回應市場的殷殷期盼。
1. 消弭價格拉鋸: 房貸成數多這一成,減輕換屋族群頭期款重擔,堪稱市場久違的小確幸。放寬貸款成數,讓買賣雙方取得轉圜餘地,帶動部分剛性買氣。
2. 換屋交易升溫: 打房至今,自住客不再面臨恐慌搶房壓力,有更多空間可挑選物件並合理議價。具備剛需支撐的中大坪數物件,將率先迎來交易動能。
3. 留意滿水位:消費者仍須留意各銀行水位滿載狀況, 銀行撥款恐仍需排隊,切勿違規開槓桿。
4. 房市價穩量升溫:此次調整有助於穩固產業信心,2026 年房市將走向「價穩、量溫和回升」的健康洗牌格局。
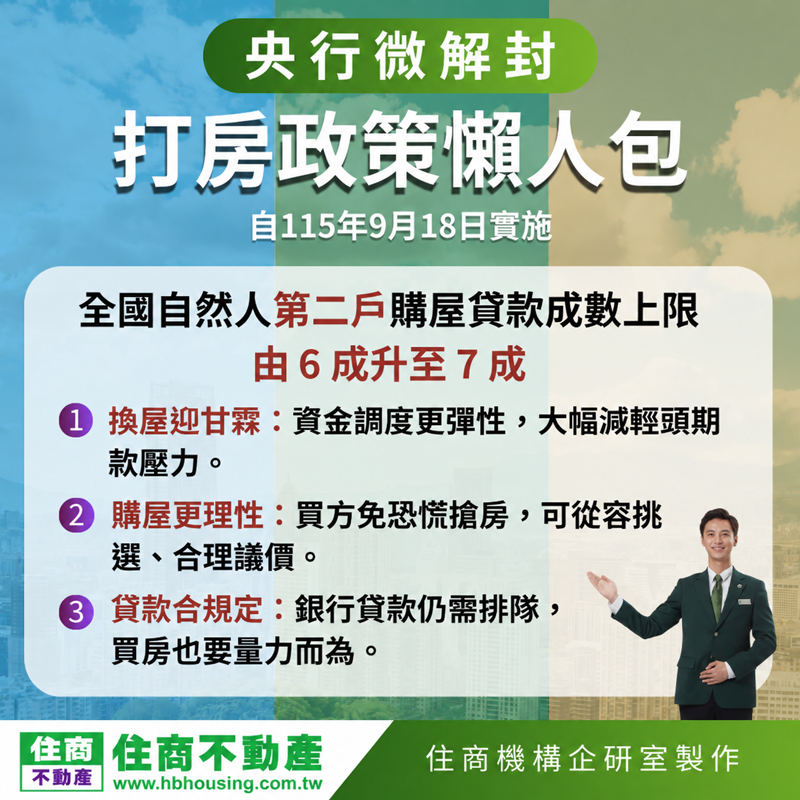
央行調整全國自然人第2戶購屋貸款最高成數由6成調升為7成
【持續更新】115/9/17 央行理監事會議決議
住商不動產企劃研究室執行總監徐佳馨認為,本次央行針對換屋族「放寬成數」與「刪除建商開發時程」,看得出一方面希望增加流動性,二方面卻又不希望供給大幅增加造成系統性風險的用心。
徐佳馨補充,面對FED升息一碼,台灣央行並未反應,但FED叫板升息,央行第四季恐難堅持,加諸目前房貸市場早已反應房貸成本,利率普遍偏高,早已影響流動性。長期來說,本次不升息受惠於經濟表現,長線而言有利於優質不動產表現,市場K型分化也會更明顯。
針對央行進一步調升第二戶貸款至七成,大家房屋企劃研究室公關襄理賴志昶分析,央行3月才將第2戶房貸成數由5成提高至6成,如今僅隔半年再放寬至7成,顯示在房市買氣持續探底後,央行政策態度已轉變,尤其過去二戶限貸,最為人詬病是打到換屋族群或是長輩幫子女購屋族群,如今針對實際自住與換屋需求進行實質鬆綁,有望讓此類客群資金調度彈性大幅調升,進而衝高部分區域換屋型物件買氣。
另外,央行此次同步刪除購地貸款限期動工切結規定,賴志昶研判,過去為避免開發商透過銀行資金囤地、養地,而有限制期限開工之規定,不過近年市場環境趨冷,加上建商推案可能面臨建照申請、缺工、營建成本高漲等問題,若仍強硬規定限期開工,可能迫使業者倉促推案,因此此次政策微調,是經過近年銀行貸款控管後,相關風險已有能力回歸金融機構自行監管,因此央行向供給端釋出善意,對低迷已久的新案市場而言,可謂注入一泉活水。
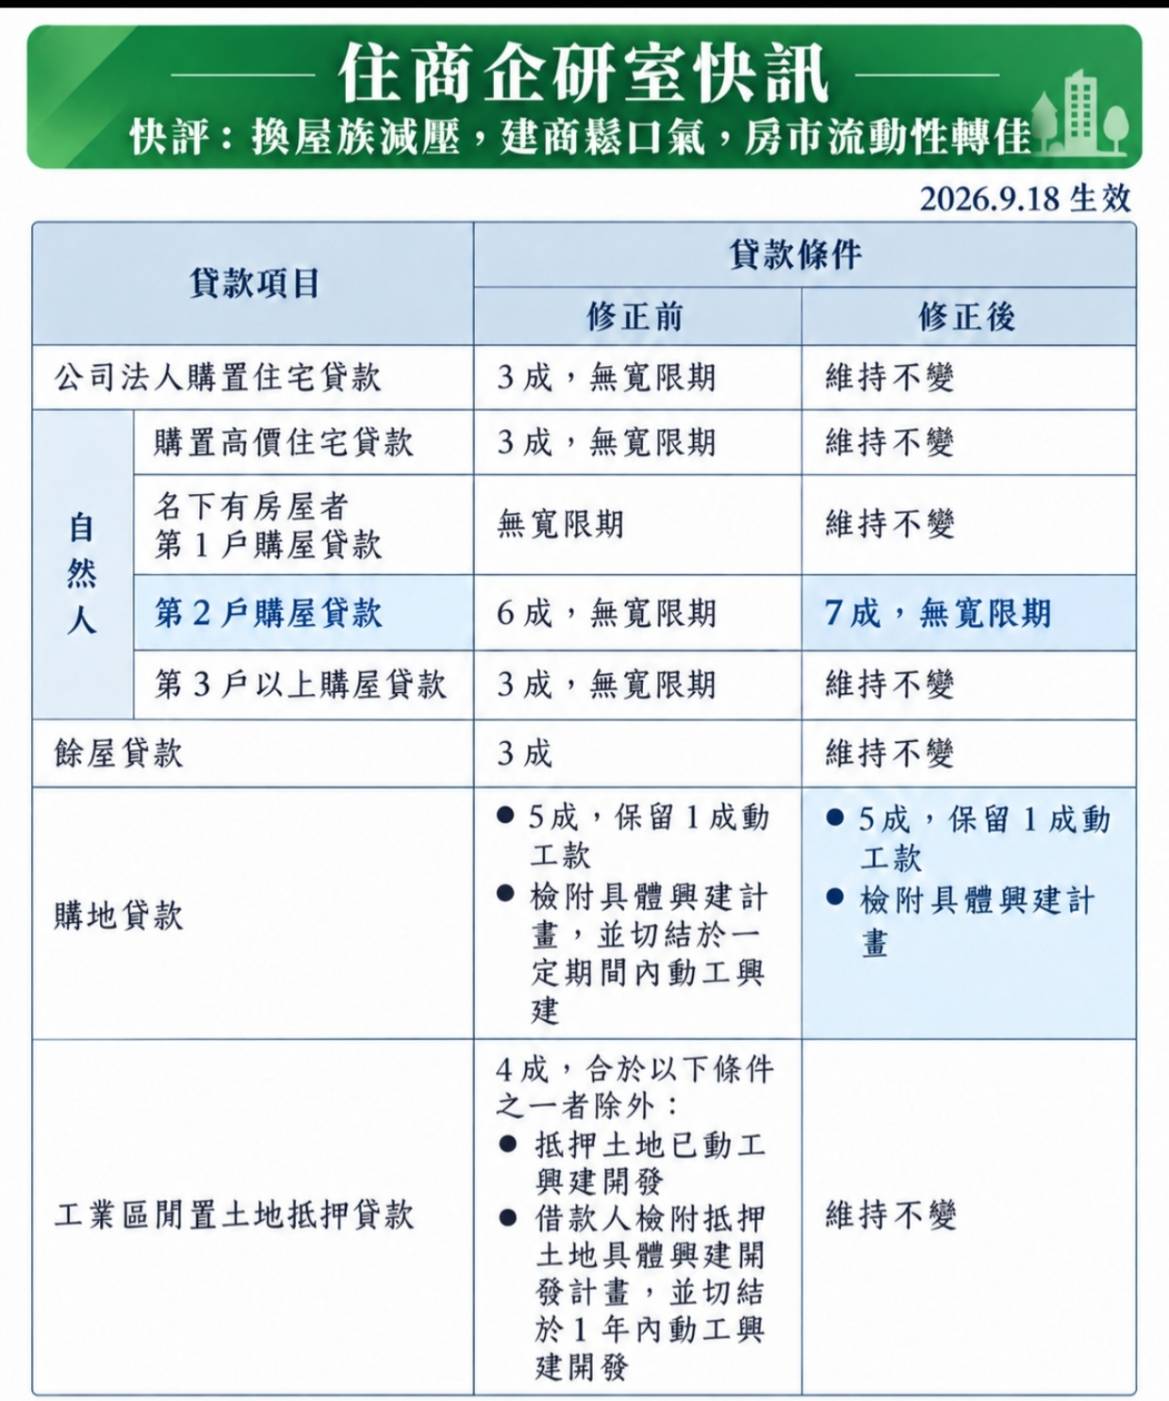
2026/9/17央行房市管制再度鬆綁!換屋族減壓,建商鬆口氣,房市流動性轉佳
資料來源:中央銀行新聞稿115年9月17日央行理監事會,針對 放寬自然人第二戶購屋貸款成數 議題之說明

住商艾佳房市小編:
深耕房地產領域多年,擁有豐富的房地產經驗與知識,擅長以深入淺出的方式解析土地及房屋買賣議題,協助釐清正確的觀念。
領域經驗
・ 房地產投資&市場趨勢分析
・ 北、中、南各地區不動產市場研究
・ 土地、房屋買賣契約審核
・ 不動產稅務規劃&法規解讀


延伸閱讀:
一表看歷年交易量,上半年中古屋市場創歷史天量,房後由極盛轉極衰
央行祭史上打房組合拳,升存準、限貸令全都來
※ 本文參考資料來源為「中華民國中央銀行全球資訊網」、「全國法規資料庫」等,內容如有異動均以官方最新公告為準。
| 快加入粉絲團,享有購屋相關資訊與生活情報喔 住商不動產-艾佳生活誌粉絲團 |


