【懶人包】夫妻首購買房怎麼買?一次看夫妻首購條件&貸款選擇!

目錄
夫妻一起買房,符合首購條件嗎?
如果你是夫妻兩人想一起買房,注意在購屋前也先瞭解夫妻雙方是否有符合首購族條件,又能享有哪些首購優惠。當另一半名下有房時,兩人還能一起買房呢?以下就帶你一次快速看懂!
夫妻首購的5大條件
一般來說,夫妻兩天之間只要在申辦房貸的當下,貸款人名下無任何「自用住宅」,就符合首購的資格。如果你還不太瞭解自己是否符合首購族資格,以下也詳細列舉各項條件。
• 本人、配偶及未成年子女名下無自用住宅(無房子、無房貸)
• 名下有土地或工廠,但無自用住宅(有土地/工廠、無房子、無房貸)
• 名下曾有自用住宅,但已出售(以前有房子/貸款,但當下無房子、無房貸)
• 繼承共同持有房屋,但未超過40平方公尺(約12.1坪)
• 名下有住宅,但沒有房貸(有房、無房貸)
【情境一】
小明目前持有自用住宅,現在將持有的房子賣掉,過戶給其他買家,所以就變成名下無登記自用住宅,小明就又變成擁有首購的資格了。
【情境二】
小明名下登記一間工廠,如果想購入自用的住宅,雖然名下有登記房地產,但工廠並不是「自用住宅」,名下有登記土地、工廠皆不算,故仍然符合首購的資格。
夫妻買房常見的3種房型、優點及缺點
夫妻兩人共同買房時,常見的房型大致可以分為以下3種,下方也整理各房型的優、缺點比較:
| 常見房型 | 優點 | 缺點 |
|---|---|---|
| 一房一廳 或小套房 | ➤價格較低:房屋總價相對較低,頭期款與貸款還款壓力小。 ➤維護簡單:面積小,清潔及裝修費用較低。 ➤坐落市中心機會高:總價較低較能選到交通便利,生活機能完善的市中心物件。 | ➤空間有限:儲物及使用空間不足,容易顯得擁擠。 ➤彈性不足:未來如果家庭成員增加,缺乏對應的空間。 |
| 兩房一廳 | ➤有獨立臥室:擁有夫妻個人的私人空間 ➤較具彈性:既能滿足夫妻二人使用,也有空間迎接新成員。 ➤轉賣性較佳:市場需求大,未來轉賣較容易。 | ➤功能受限:空間規劃上比較受限,例如無法規劃書房或衣帽間等。 |
| 三房以上 | ➤使用空間充裕:可增加書房,客房或儲藏室,規劃更具彈性,功能性強。 ➤家庭成長空間:適應不同家庭階段需求,減少後續搬家的麻煩。 | ➤價格較高:房價總價明顯高於小型房型,貸款還款壓力較大。 ➤維護較辛苦:空間大,清潔較不易,裝修維護費用成本較高。 ➤較容易位於蛋殼區:可能因價格考量,只能選擇靠近郊區的地點,生活機能相對不足。 |
夫妻買房可利用的2大房屋貸款
除此之外,若夫妻兩人共同買房,可以利用以下兩種常見的房屋貸款:
首購優惠房貸(銀行):
可向銀行、信用合作社、壽險公司、農會、郵局、信託公司等辦理房貸產品
• 貸款額度:最高核貸 8 成
• 貸款額度:200~800萬以上不等
• 貸款年限:30~40年不等
• 償還方式:依不同金融機構而定
• 計息方式:依不同金融機構而定
• 貸款利率:最低首期是2.5%起
提醒:實際各家貸款利率會依據借款人的個人信用條件、職業收入、貸款類別與擔保品,以及申辦專案而定。不同銀行的計息方式與優惠皆不相同。
青安3.0 / 青年安心成家購屋貸款(政府):
2026年8月1日起,公股銀行辦理自購房屋貸款利息補貼,青安3.0新制方案上路:
• 貸款成數:最高核貸 8 成
• 貸款額度:最高額度 1,000 萬元~1,500萬元(依條件)
• 貸款年限:最長 40 年
• 房貸寬限期:最長 5 年
• 償還方式:一段式機動利率「3+3」六年漸進退場利率
• 利息補貼優惠:利息補貼優惠同青安2.0,於3年期滿後逐年減少補貼;青安2.0一體適用。
• 貸款利率:前三年補貼後1.775%(後三年逐步退場階段,逐年減少半碼)
註:實際利率、條件仍以政策調整與官方資訊公告為主

延伸閱讀:【懶人包】2026年新青年安心成家貸款申請、條件、利率及試算!
夫妻【首購】一般貸款與青安3.0條件差異比較
夫妻申請首購房貸時,「首購資格」的認定標準會因貸款方案不同而有所差異。一般銀行房貸與政府「青安3.0貸款」並非採用完全相同的審核方式,因此即使夫妻其中一方名下已有房屋,另一方仍可能符合部分銀行的首購房貸條件,但卻不一定符合青安貸款資格,以下彙整差異說明:
| 首購條件 | 一般銀行 首購房貸 | 政府 青安3.0貸款 |
|---|---|---|
| 審核對象 | 以 「借款人」 為準 | 以 「家庭」 為準 |
| 配偶狀況 | 若丈夫名下已有房屋,而妻子本人名下無房,並由妻子作為房貸借款人申請貸款,部分銀行仍可能依其首購認定標準,將妻子視為首購族,並適用相應的首購房貸利率與優惠條件。 | 夫妻任一方名下有房,不論是否仍有房貸,原則上皆無法申請新青安優惠利率及 40 年貸款。 |
各銀行對「首購」的定義與授信條件可能有所不同,仍須以實際申貸銀行規定為準。
1. 借款人與房屋登記人可分開規劃:房屋可依夫妻雙方的資產配置與購屋規劃,登記在其中一人名下,再由信用條件、收入與財力較佳的一方擔任主要借款人,以提高貸款核准額度及爭取較佳利率條件。
2. 保留另一方未來的首購彈性:若夫妻共同登記房屋並共同申貸,未來雙方的房產與房貸紀錄都可能影響後續首購認定;若僅由一方持有房屋並申貸,另一方維持名下無房,未來再次購屋時,仍可能保有一般銀行首購房貸的申請彈性,實際仍須依各銀行當時的認定標準為準。
貸款試算:
輸入您貸款的本金、年限、寬限期及利率, 我們可為您計算每月房貸還款金額。
婚前買房v.s婚後買房的差異
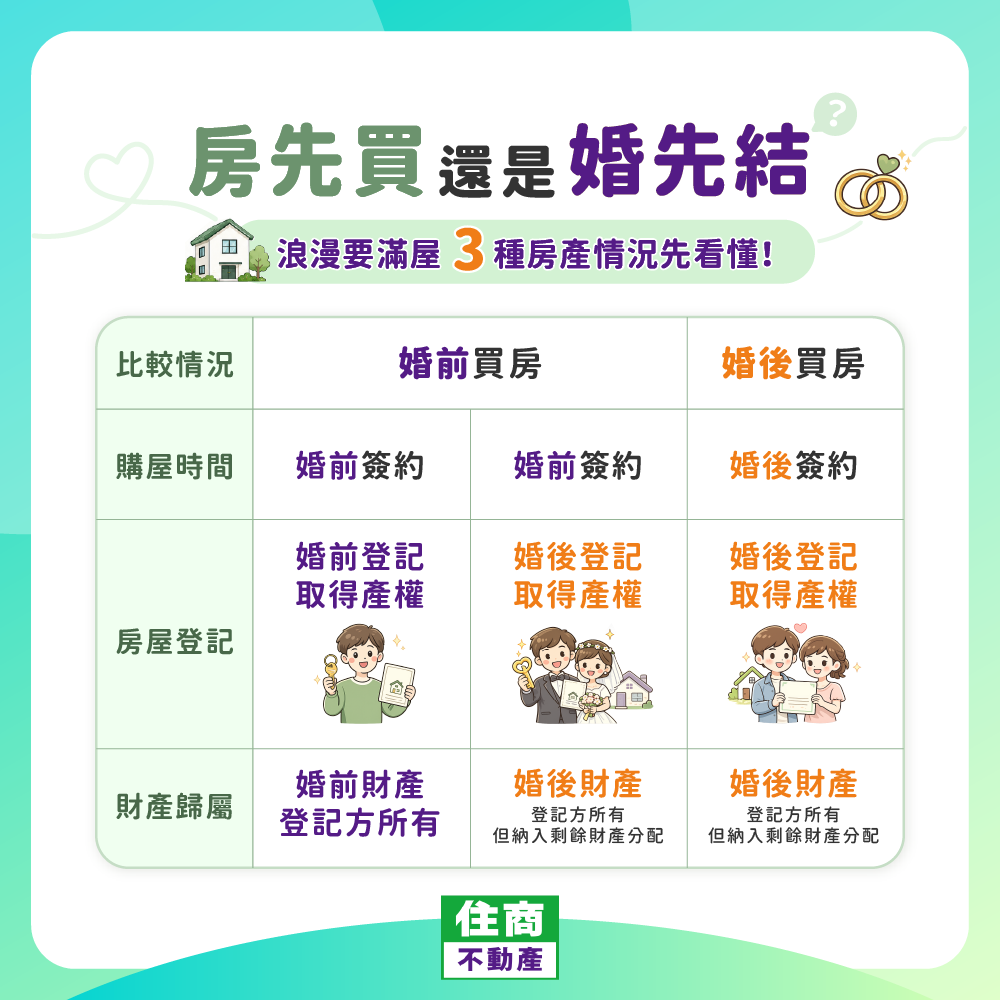
那夫妻兩人「婚前買房」與「婚後買房」又有什麼差異?哪一個時間點買房,經濟壓力最小?雙方各自在法律層面上,又需負哪些責任呢?下方就用一張表格快速為您彙整:
| 項目 | 婚前買房 | 婚後買房 |
|---|---|---|
| 法律層面 | 屬於個人財產,婚後仍歸買房方所有,配偶無法主張共有權益。 | 一般視為夫妻共同財產,除非事先明確約定產權的歸屬。 |
| 經濟層面 | 房貸還款責任為購房者本人,與其配偶無關。 | 用夫妻雙方名下收入申請房貸,可能使貸款額度更高 |
| 稅務層面 | 個人產權登記稅負單純,但如要贈與或產權變更就會有稅務產生。 | 聯名登記時可合理分擔稅務 |
| 情感層面 | 減少未來因婚姻問題引發的財務糾紛,配偶較有安全感。 | 夫妻雙方有共同目標,有利於感情加溫。 |
兩個人一旦決定攜手同行,共度一生,便要面對許多柴米油鹽醬醋茶的瑣事,或是像買房這種人生大事,一層一層的考驗,才能讓感情更加的牢固!成為首購族共同努力買房,一起擁有一個遮風擋雨的愛的小窩吧!
延伸閱讀:婚前買房好嗎?可以只登記在配偶名下嗎?3分鐘看專家這麼說!
夫妻首購貸款常見問題
Q1:夫妻買房,只要其中一人沒房就算首購嗎?
A1:不一定,要看申請的是「一般銀行首購房貸」還是「青年安心成家購屋優惠貸款(青安3.0)」。
一般銀行對首購的認定方式,會依各家銀行規定而異,部分銀行主要依「借款人本人」的房屋、房貸紀錄及授信條件判斷,因此即使配偶名下有房,另一方仍可能符合銀行首購房貸條件。
但如果是青安3.0是以「家庭」資格認定,申請時借款人本人、配偶及未成年子女原則上都必須無自有住宅。因此,只要夫妻其中一方名下已有房子,通常就不符合青安3.0的無自有住宅資格。
Q2:夫妻首購可以申請哪些房貸優惠?
A2:夫妻第一次買房,常見可評估申貸的房貸方式主要有:
1. 一般銀行首購房貸
由各銀行自行訂定首購資格、利率、貸款成數及年限,適合收入穩定、信用條件良好的購屋族。
2. 青安3.0貸款
屬於政府政策性優惠房貸,符合年齡、所得、家庭無自有住宅及房屋總價等資格者,可向公股銀行提出申請。
3. 一般購屋房貸 即使不符合首購或青安資格,仍可依收入、信用、負債比及房屋鑑價等條件申請一般型房貸,條件好還可爭取較低的優惠利率。(例如:公教人員房貸、四師貸款 醫師/律師/建築師/會計師等,其他職業)
因此,「不符合青安」並不代表「不能辦房貸」,仍可進一步比較各銀行的一般首購或購屋貸款方案。
Q3:夫妻共同申貸,會比較容易貸到較高額度嗎?
A3:有可能。銀行審核房貸時,通常會綜合評估借款人的收入、職業穩定度、信用紀錄、負債比與房屋鑑價等條件。
如果夫妻兩人的收入與信用條件都不錯,以共同借款人或提供配偶所得資料的方式申貸,可能有助於提高整體還款能力的認定。
不過,共同申貸並不代表銀行一定會提高貸款額度,最終核貸成數與金額仍會受到房屋鑑價、借款人財力、負債狀況及銀行授信政策影響。
Q4:夫妻首購最高可以貸多少?
A4:一般銀行首購房貸沒有統一的最高貸款金額,通常會依「房屋鑑價 × 核貸成數」以及借款人的還款能力決定。
若符合青安3.0資格,目前最高貸款額度依家庭條件有所不同:
| 申請身分 | 最高貸款額度 |
|---|---|
| 一般符合資格者 | 最高1,000萬元 |
| 新婚家庭 | 最高1,200萬元 |
| 育有未成年子女家庭 | 最高1,500萬元 |
Q5:夫妻一方有房,另一方還能申請首購房貸嗎?
A5:一般銀行首購:有可能。
例如,丈夫名下已有住宅,而妻子本人名下無房,由妻子作為房貸借款人申請貸款,部分銀行仍可能依妻子的房屋、房貸紀錄及授信條件,認定符合銀行的首購優惠資格。
青安3.0:原則上不行。
青安3.0會查核借款人本人、配偶及未成年子女的房屋持有狀況,只要夫妻其中一方名下已有住宅,即使該住宅已無房貸,原則上仍不符合「無自有住宅」的申請資格。

住商艾佳房市小編:
深耕房地產領域多年,擁有豐富的房地產經驗與知識,擅長以深入淺出的方式解析土地及房屋買賣議題,協助釐清正確的觀念。
領域經驗
・ 房地產投資&市場趨勢分析
・ 北、中、南各地區不動產市場研究
・ 土地、房屋買賣契約審核
・ 不動產稅務規劃&法規解讀


熱門文字標簽:總價1200萬以下2-3房台北市總價800萬以下桃園市總價800萬以下買屋權益說明賣方權益說明
延伸閱讀:
夫妻買房要登記在誰名下?共同持有v.s單方登記哪一種比較好?
首購族推薦要買預售屋,還是中古屋比較好?2大優缺點一次分析!
| 快加入粉絲團,享有購屋相關資訊與生活情報喔 住商不動產-艾佳生活誌粉絲團 |